


زیست بوم سرمایهگذاری و نوآوری کشور، علیرغم دستیابی به ترازنامه ثبتشده ۲۶ هزار میلیارد تومانی و بلوغ شکلی در تشکیل نهادهای تخصصی (از CVCها تا سکوهای تأمین مالی جمعی)، با یک «عدم تعادل ساختاری میان انباشت سرمایه اسمی و کارآمدی عملیاتی» روبهرو است.
به گزارش پایگاه خبری بانکداری الکترونیک، زیستبوم تأمین مالی نوآوری در ایران طی سالهای اخیر با شتابی کمسابقه از فاز «تسهیلاتمحوری خُرد» به سوی «انباشت سرمایه نهادی» حرکت کرده است. بر اساس دادههای رسمی مندرج در شماره نخست فصلنامه تخصصی «زیستبوم سرمایهگذاری و نوآوری» (تیر ۱۴۰۵، صص ۷-۸)، انجمن سرمایهگذاری خطرپذیر ایران (IRVC) اکنون متشکل از ۱۷۶ عضو حقوقی فعال با مجموع سرمایه ثبتشده بالغ بر ۲۶ هزار میلیارد تومان (۲۶ همت) است.
تطبیق این ارقام با روندهای گزارششده در نشستهای سالانه انجمن نشان میدهد که این عدد نه یک جهش تصادفی، بلکه امتداد منطقی یک شیب صعودی است؛ سرمایه ثبتی اعضا از حدود ۸۷۰ میلیارد تومان در پایان سال ۱۳۹۹، به بیش از ۹ همت در گزارش عملکرد ۱۴۰۲ و بیش از ۱۷ همت در پایش ۱۴۰۳ رسید و اکنون مرز ۲۶ همت را پشت سر گذاشته است. با این حال، کالبدشکافی ساختار نهادی و پراکندگی جغرافیایی این اعضا در قالب جداول زیر، تصویری دوگانه از پویایی شکلی و بحرانهای ساختاری درونی را برملا میسازد:
جدول ۱: ساختار تفکیکی اعضای انجمن سرمایهگذاری خطرپذیر (IRVC) و آرایش نهادی
(منبع دادهها: نشریه زیستبوم سرمایهگذاری و نوآوری، ص ۷)

جدول ۲: توزیع جغرافیایی اعضای انجمن و تمرکززدایی منابع
(منبع دادهها: نشریه زیستبوم سرمایهگذاری و نوآوری، ص ۸)
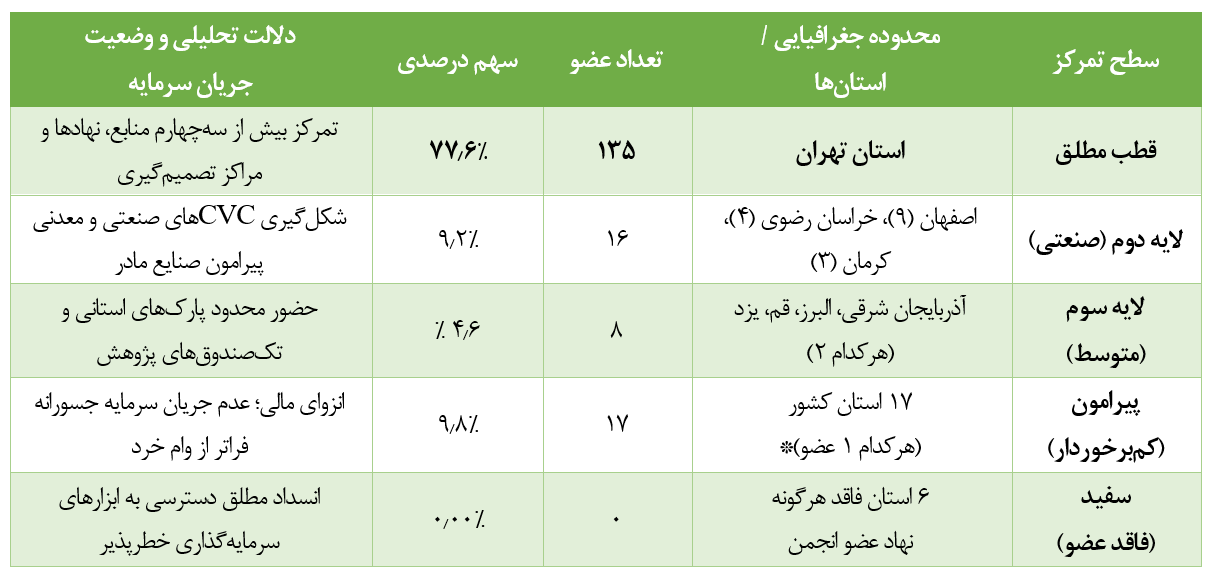
* توضیح تحریریه پیرامون دادههای مأخذ: در نقشه استانی مندرج در صفحه ۸ نشریه، مجموع فراوانی استانها ۱۷۹ مورد ثبت شده که با سقف ۱۷۶ عضو در جدول اصلی نشریه ۳ واحد مغایرت آماری ناشی از ثبت شعب یا خطای صفحهآرایی دارد.
۱. اصطکاک دادهها و دوئل آماری؛ نسبت طلایی 70/30 یا تله تعهدات پوششی؟
در بطن جریانشناسی آمارها، یک شکاف معنادار میان «اهداف سیاستی نهادهای بالادستی» و «واقعیت میدانی بازار» خودنمایی میکند.
در حالی که محمدحسین فقیهی (عضو هیئتعامل صندوق نوآوری و شکوفایی) از دگرگونی پارادایم سخن میگوید و تأکید دارد که صندوق نوآوری برای نخستین بار در حال پیادهسازی «نسبت ۳۰ درصد ابزار بدهی به ۷۰ درصد سرمایهگذاری مستقیم و مشارکتی» است تا نقش دولت را از توزیعکننده رانت به «معمار بازار» ارتقا دهد، عملکرد تاریخی و دادههای تجمیعی زیستبوم روایتی معکوس دارند. آمارهای سالانه حاکی از آن است که زیستبوم نوآوری همواره بیش از ۶۰ تا ۷۰ درصد حجم ریالی عملیات خود را در قالب «صدور ضمانتنامه» (بیش از ۲۰ همت در پایشهای رسمی متأخر) و «تسهیلات تکلیفی و مرابحه» مصرف کرده و سهم واقعی سرمایهگذاری جسورانه (Equity Investment) تنها در رخدادهای استثنایی و خریدهای بلوکی سهام شرکتهای لیدر تجارت الکترونیک جهش یافته است.
این تناقض، زمانی ژرفتر میشود که اظهارات فقیهی را در کنار تحلیل مجتبی زارع مهرجردی (رئیس کارگروه CVC انجمن) و هشدارهای یونس حمیدی (مدیر دبیرخانه کارگروه صندوقهای پژوهش و فناوری) قرار دهیم. زارع مهرجردی با تکیه بر ثبت ۲۲ CVC و تزریق سرمایههای صنعتی، از رسیدن زیستبوم به آستانه جهش سخن به میان میآورد؛ اما حمیدی بلافاصله این تصویر را به چالش میکشد. حمیدی معتقد است بخش عمدهای از اعداد اعلامی به عنوان سرمایهگذاری نوآورانه، در واقع «تغییر سرفصلهای حسابداری» و پوشش هزینههای جاری هلدینگهای سنتی برای فرار از مالیات است. بنابراین، در حالی که فقیهی نسبت 70/30 را چشمانداز محتوم زیستبوم میخواند، منتقدان مستقل نشان میدهند که ساختار انگیزشی فعلی، جریان سرمایه را همچنان به سمت ابزارهای کمریسک بدهی و کاغذبازیهای صوری سوق میدهد.
۲. نقشه منازعات فکری؛ ۵ تضاد گفتمانی در آرایش بازیگران زیستبوم
تحلیل مواضع صاحبنظران در متون اسنادی و گفتگوهای اخیر نشاندهنده پنج گسل ساختاری در نگرش بازیگران است:
الف) دولت؛ معمار بازار یا رقیب انحصارگر؟
- دیدگاه دولتی/توسعهای: فقیهی صندوق نوآوری را یک «کاتالیزور بیطرف» میداند که با منابع اهرمی وارد شده تا خلأ نهادهای اعتبارسنجی را پر کند و مدلهای مرحلهای (Milestone Payment) و مبتنی بر درآمد (Revenue-Based Financing) را پیاده سازد.
- دیدگاه منتقد صنفی: در برابر او، علی معتمدزادگان (رئیس انجمن علمی پارکهای فناوری و سازمانهای نوآوری) با نقدی رادیکال، مداخلههای دولتی را عامل تکهتکه شدن اکوسیستم و اتلاف منابع میداند. او استدلال میکند که دولت به جای وضع مقررات عمومی و ایجاد پلتفرم دادههای باز، خود به بزرگترین بازیگر ذینفع تبدیل شده که بخش خصوصی واقعی توان رقابت با سوبسیدهای آن را ندارد.
ب) اعتبار مالیاتی (بند ت ماده ۱۱ قانون جهش تولید دانشبنیان)؛ موتور محرک یا دام مالیاتی؟
- دیدگاه مروج ابزار: سیاستگذاران و مدیران CVCها ورود هلدینگهای معدنی، فلزی و پتروشیمی را معجزه ماده ۱۱ میدانند که توانسته نقدینگی بخش سنتی را به سمت تحقیق و توسعه هدایت کند.
- دیدگاه نقد ساختاری: تحریریه نشریه و کارشناسان مالیاتی هشدار میدهند که این ماده به دلیل عدم تسلط ممیزان سازمان امور مالیاتی بر ماهیت R&D و استارتاپها، عملاً به یک «تله قضایی و اداری» بدل شده است. سازمان مالیاتی هزینههای نخبگانی و منابع انسانی را که ۸۰ درصد بودجه استارتاپهاست نمیپذیرد؛ امری که مجید دهبیدیپور (مشاور رئیس دانشگاه صنعتی شریف) نیز آن را تأیید کرده و هشدار میدهد که «هلدینگها نباید CVC را به اداره کاهش مالیات تقلیل دهند؛ اگر نرخ بازده در بازار آزاد وجود نداشته باشد، اعتبار مالیاتی ساختمانی بر روی شن است».
ج) گلوگاه تاریخی زیستبوم؛ بحران خروج (Exit) یا بحران حقوقی؟
- تز بازار خروج: فقیهی و تحلیلگران بازار سرمایه ریشه بحران را در انتهای لوله میدانند: بورس تهران استارتاپها و داراییهای نامشهود را نمیپذیرد، ادغام و تملک (M&A) به دلیل فرهنگ ضدادغام در ایران عقیم مانده و سرمایهگذار در مرحله سری A یا B میداند که تا ابد در شرکت محبوس خواهد ماند.
- تز رگولاتوری و ابزار: در نقطه مقابل، محمدمهدی یونسی (رئیس کارگروه حقوقی انجمن) مشکل را در ابتدای لوله میدانند: فقدان چارچوب قانونی برای ابزارهای استانداردی نظیر موافقتنامههای SAFE، وامهای قابل تبدیل به سهام (Convertible Notes) و ساختارهای چندطبقه سهام ممتاز. یونسی مدعی است تا زمانی که دادگاههای تجاری ایران قرارداد سرمایهگذاری خطرپذیر را با قانون تجارت ۱۳۱۱ بسنجند، هیچ بازار خروجی شکل نخواهد گرفت.
۳. آسیبشناسی ترکیبی زیستبوم؛ از انجماد منابع تا بحران مشروعیت
پیوند دیدگاههای صاحبنظران حاضر در این کارزار، سه گره کور و درهمتنیده را پیش روی اقتصاد نوآوری نمایان میکند:
جدول تحلیلی «زنجیره علّی-معلولی و سرایت ریسک» (بهترین گزینه برای چاپ و صفحهآرایی)
این مدل، مسیر انتقال بحران از ورودی خط لوله تا خروجی نهایی را به تفکیک حلقه، مکانیزم اثر و نظریهپرداز نشان میدهد:

۱. نابود شدن مرحله بذری (Seed Stage) در پای انضباط بوروکراتیک:
محسن صدری (مدیرعامل برسامتک) با ارجاع به ریزش شتابدهندهها نشان میدهد که چگونه قواعد سفتوسخت نهادهای بالادستی، جریان خون تازه را قطع کرده است. وقتی صندوقهای پژوهش و فناوری ملزم میشوند تنها به شرکتهای دارای ترازنامه مثبت و اظهارنامه رسمی تسهیلات بدهند، هستههای نخبگانی دانشگاهی در همان بدو تولد خفه میشوند. به بیان دیگر، انباشت ۲۶ همت سرمایه در لایههای فوقانی، با خشکسالی شدید منابع در لایههای زیرین همراه است.
۲. سندروم CVCهای بیریشه و بازیهای تفاهمنامهای:
تلاقی نقدهای یونس حمیدی و فائزه سجادیان (مدیر سرمایهگذاری تکنو تجارت) بیانگر این واقعیت تلخ است که بسیاری از CVCهای ثبتشده، پیوندی با استراتژی توسعه صنعتی شرکت مادر ندارند. هیئتمدیرههای سنتی در مواجهه با اولین شکست یک استارتاپ، کل فرایند را متوقف میکنند؛ زیرا زیستبوم هنوز مفهوم «شکست هوشمندانه» (Intelligent Failure) را نهادینه نکرده و بازدهی را با معیارهای پروژههای ساختمانی میسنجد.
۳. شکاف ارتباطی و فرسایش سرمایه اجتماعی:
همانطور که محمدرضا محمدی تحلیل میکند، روابط عمومی نهادهای تأمین مالی به بولتننویسی و بازتاب تشریفاتی همایشها تقلیل یافتهاند. در نتیجه، افکار عمومی و نهادهای بالادستی، زیستبوم ۲۶ همتی را نه به عنوان موتور خلق ثروت ملی، بلکه به عنوان محفلی رانتمحور که چند هزار میلیارد تومان تسهیلات ارزانقیمت دولتی را بلعیده و بازده ملموسی در مهار تورم نداشته، بازشناسی میکنند.
۴. دلالتهای راهبردی برای بازیگران نهادی و صندوقهای نوظهور
واکاوی این زنجیره از تضادها و چالشها نشان میدهد که زیستبوم ۲۶ همتی سرمایهگذاری خطرپذیر در ایران وارد یک پیچ تند تاریخی شده است. این تضادهای گفتمانی، نقشه راه عملکردی بازیگران نوظهور را به روشنی مشخص میکند:
۱. عبور از تله شبهبانکداری:
نهادهای مالی و صندوقهای پژوهش و فناوری که با پشتوانه صنایع بزرگ (نظیر بیمه، پتروشیمی یا بانکداری) تأسیس میشوند، اگر مأموریت خود را به صدور ضمانتنامه حسن انجام کار یا وامهای خرد تقلیل دهند، عملاً در دام همان دور باطلی خواهند افتاد که حمیدی و صدری نسبت به آن هشدار میدهند: اتلاف سرمایه در مدلهای سنتی بدون کوچکترین تحول در زنجیره ارزش صنعت مادر.
۲. ضرورت پیوند «پوشش ریسک» با «ابزارهای حقوقی»:
پاسخ به تضاد عمیق میان دیدگاه حقوقی یونسی و دیدگاه بازارمحور فقیهی در این نکته نهفته است که ابزارهای نوآورانه تأمین مالی (نظیر قراردادهای SAFE و بدهیهای قابل تبدیل) تا زمانی که با مکانیزمهای کاهش ریسک اعتباری و بیمهنامههای مسئولیت سرمایهگذاری پیوند نخورند، در چارچوبهای سنتی قانون تجارت عقیم خواهند ماند.
۳. بازتعریف مأموریت CVCها در نقطه خروج:
تا زمانی که اتصال استارتاپها به مدلهای ادغام و تملک (M&A) در صنایع بالادستی برقرار نشود، اتکا به اعتبارات مالیاتی تنها یک مسکن کوتاهمدت خواهد بود. جریان اصلی ارزشآفرینی زمانی شکل میگیرد که فناوریهای دیجیتال بتوانند هزینههای عملیاتی صنایع مادر را مهار کرده و خود مستقیماً در محصولات نهایی تعبیه شوند.
۵. جمعبندی نهایی و چشمانداز تحلیلی
زیستبوم سرمایهگذاری و نوآوری کشور، علیرغم دستیابی به ترازنامه ثبتشده ۲۶ هزار میلیارد تومانی و بلوغ شکلی در تشکیل نهادهای تخصصی (از CVCها تا سکوهای تأمین مالی جمعی)، با یک «عدم تعادل ساختاری میان انباشت سرمایه اسمی و کارآمدی عملیاتی» روبهرو است.
اصطکاک ادامهدار میان بخش دولتی و بخش خصوصی منتقد (که درگیر تله ممیزی مالیاتی و انسداد کانالهای خروج سرمایه است)، نشان میدهد که دوره رشد صرفاً کمی به پایان رسیده است. ادامه حیات این زیستبوم در گروی حل سهگانه بنیادین است:
- قاعدهگذاری حقوقی واحد برای مشروعیتبخشی به ابزارهای نوین سرمایهگذاری و عبور از تفاسیر سلیقهای دادگاهها و ممیزان مالیاتی؛
- احیای جریان سرمایهگذاری در مراحل بسیار اولیه (Seed Stage) جهت تضمین پایداری خط لوله نوآوری کشور؛
- خلق مکانیزمهای واقعی پوشش ریسک و M&A توسط صنایع بزرگی که به تازگی به جرگه سرمایهگذاران خطرپذیر پیوستهاند.
بدون تحقق این اصلاحات ساختاری، زیستبوم نوآوری در معرض تبدیل شدن به شبکهای از هلدینگهای محتاط و ترازنامههای منجمدی خواهد بود که بازده آنها نه در کارآفرینی فناورانه و رشد بهرهوری، بلکه صرفاً در بایگانی اسناد مالیاتی تعریف میشود.


نظر شما چیست؟