


تامین مالی باز برای اولین بار در استراتژی مالی دیجیتال منتشر شده توسط کمیسیون اروپا در سال 2020 ذکر شد. از آن زمان به بعد، این یک «کلمه پر سر و صدا» در صنعت مالی بوده و باعث کنجکاوی و نگرانی شده است. اما تامین مالی باز چیست و در حال حاضر در مورد آن چه میدانیم؟
به گزارش پایگاه خبری بانکداری الکترونیک، تامین مالی باز در واقع تمامی مسائل در زمینه به اشتراکگذاری دادههای مالی مشتریان است. تامین مالی باز هم به مشتریان شخصی و هم به شرکتها این حق را میدهد که به ارائهدهندگان شخص ثالث (TPP) اجازه دسترسی به دادههای آنها و انجام تراکنشهای مالی از طرف آنها را بدهند.
تامین مالی باز نیز گسترش بزرگی از دامنهها است. در حالی که بانکداری باز فقط در پرداختها اعمال میشود اما تامین مالی باز برای اکثر خدمات مالی مانند پسانداز، سرمایهگذاری، وام مسکن و بیمه اعمال میشود. اساساً کل ردپای مالی مشتریان میتواند مشمول تامین مالی باز باشد.
انتظار میرود که تامین مالی باز تبدیل به مقررات شود و کمیسیون اتحادیه اروپا اعلام کرده است که آنها یک چارچوب نظارتی برای تامین مالی باز را در طول سالهای 2022 و 2023 ارائه خواهند کرد.
این چارچوب ممکن است بر اساس قانون، تامین مالی باز را مانند بانکداری باز اجباری PSD2 الزامی کند. میتوانیم انتظار داشته باشیم که احتمالاً ارائهدهندگان خدمات حساب (دارندگان دادهها، همچون بانکها) ملزم به ایجاد و نگهداری APIهای ایمن و استانداردسازی شده برای اشتراکگذاری دادهها با TPP (گیرندههای داده) به درخواست مشتری باشند.
تامین مالی باز در اکثر خدمات مالی مانند پسانداز، سرمایهگذاری، وام مسکن و بیمه اعمال میشود.
سفر از بانکداری سنتی به سمت دادههای باز
در هنگام تلاش برای درک دگرگونی صنعت بانکداری، تقسیم تکامل بانکداری به چهار مرحله معمول است، که در یک موقعیت انحصاری و بنگاه محور شروع میشود که در طول زمان به وضعیت همکاری رادیکال و مشتری محوری تبدیل میشود.
بانکداری بسته/بانکداری سنتی یک مدل کسبوکار front to back ارائه میدهد که در آن مؤسسه مالی مبدأ و توزیع کننده محصول است، به عنوان مثال حسابهای جاری را میفروشد و پرداختها را تسویه میکند.
ساختار front to back، در زمانی که کار میکند، بر روی سه پایه قوی قرار میگیرد. اول، یک نمای ظاهری قوی وجود دارد که بر روابط با مشتری، چشمانداز خریداران و تسلط بر کانالها متمرکز شده است. دوم، یک بکاند جهانی قوی مبتنی بر محصولات و برندها، و بینش کاربر و سوم فرآیند توسعه جهانی محصول میباشد.
بانکداری باز که در سال 2018 شروع به کار کرد، مؤسسات مالی را ملزم می کند که اطلاعات حساب پرداخت را در صورت درخواست مشتری به ارائه دهندگان شخصثالث (TPP) ارائه دهند، که سپس میتوانند از این اطلاعات استفاده کرده و بر اساس آن و به عنوان مثال جمعآوری حساب و پردازش پرداخت عمل کنند. بانکداری باز برخاسته از PSD2 است و بر اساس یک چارچوب قانونی و نظارتی تعریف شده است.
تامین مالی باز احتمالاً مؤسسات مالی را ملزم میکند تا دسترسی به تمام دادههای مالی مصرفکننده در صورت درخواست مشتری را برای ارائهدهندگان شخصثالث فراهم کنند، که سپس میتوانند از این اطلاعات استفاده کرده و براساس آن عمل کنند (مانند ارزیابیهای کیفیت اعتبار یا حق بیمه تعدیل شده).
در حال حاضر، هیچ چارچوب قانونی یا نظارتی برای تامین مالی باز در اتحادیه اروپا وجود ندارد، اما انتظار میرود که کمیسیون چارچوب نظارتی را در سالهای 2022 و 2023 ارائه کند.
اقتصاد باز اتصال دیجیتالی است که توسعه تامین مالی باز را فراهم میآورد و تمام دادههای مصرف کننده را بنا به درخواست آنها یکپارچهسازی میکند، این اطلاعات را در اختیار یک یا بسیاری از ارائهدهندگان شخصثالث قرار میدهد، که سپس از این اطلاعات استفاده میکنند یا بر اساس آن عمل میکنند.
ما یک جهت روشن به سمت یک اکوسیستم خدمات مالی یکپارچه تر برای مشتریان میبینیم، که همچنان مدلهای تجاری سنتی را مختل میکند و مؤسسات مالی را به چالش میکشد.
منظور از تامین مالی باز به طور بالقوه برای بانکها چیست
برای بانکها، تامین مالی باز به احتمال زیاد وضعیتی مشابه با بانکداری باز دارد، اما برای محصولات مالی حتی بیشتر از حسابهای بانکی معنا خواهد داشت. محصولات بانکداری سنتی که تامین مالی باز میتواند آنها را مختل کند عبارتند از پسانداز، سرمایهگذاری، مستمری، وام مسکن و بیمه. این به نوبه خود به این معنی است که بانکها باید آماده سرمایهگذاری و حفظ اتصال لحظهای به دادهها از طریق APIها باشند، درست مانند PSD2 اما این امر در دامنه بسیار بزرگتر صورت میپذیرد.
بانکها ممکن است با فشار سود حاشیه بر روی محصولات اصلی بسیار سودآور و افزایش رقابت از سوی ارائهدهندگان شخصثالث از نظر تجربه مشتری توسعه یافته، به عنوان مثال در رابطه با رابطها، شخصیسازی و چشمانداز، مواجه شوند.
بانک ها باید آماده سرمایهگذاری و حفظ اتصال لحظهای به دادهها از طریق APIها باشند، درست مانند PSD2 اما این امر در دامنه بسیار بزرگتر صورت میپذیرد.
منظور از تامین مالی باز به طور بالقوه برای مصرفکنندگان چیست
تامین مالی باز و Finance-as-a-Lifestyleیا تامین مالی به عنوان یک سبک زندگی را ایجاد میکند و زمینه را برای آن فراهم میکند، که به معنای حضور در زندگی افراد در هر زمانی که نیاز دارند و هر کجا که میخواهند است و با محصولات و خدمات مورد نظر آنها همراه میشود.
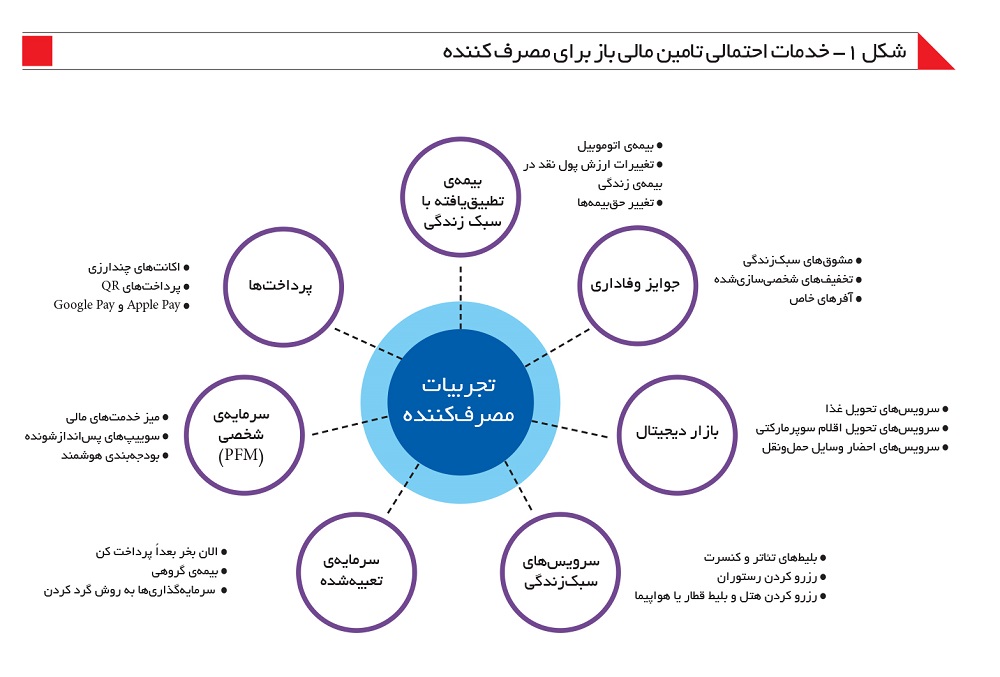
موسسات مالی را به تغییر و تحول وا میدارد و همه بازیگران علاقمند را قادر میسازد تا توسعه را برای رفاه مالی مشتریان خود به عنوان هدف اصلی همیشه در اولویت قرار دهند. برخی از خدمات احتمالی تامین مالی باز برای مصرفکننده در تصویر 1 نشان داده شده است.
منظور از تامین مالی باز به طور بالقوه برای کسبوکارها چیست
وقتی به SMEها (شرکتهای کوچک و متوسط) نگاه میکنیم، تامین مالی بازFinance-as-a-A-Lifestyle به معنای کمک فعالانه به آنها در جهت اهداف اصلی خود برای رشد کسبوکار، افزایش اثربخشی، دستیابی به سلامت کارکنان و ایجاد تعامل با مشتری است.
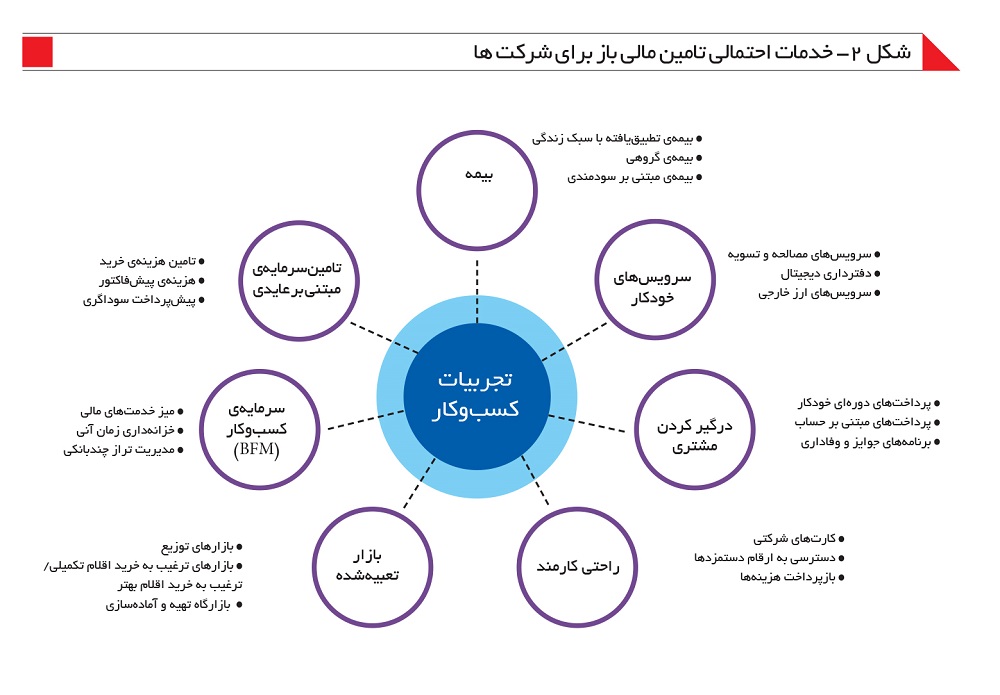
همچنین مستلزم خودکارسازی اهداف غیر اصلی، مانند حسابداری، و امکان دسترسی به گزینههای کم هزینه از طریق ارزیابی اعتبار مبتنی بر داده یا بیمه تعدیل شده است. برخی از خدمات احتمالی تامین مالی باز برای شرکتها در تصویر 2 نشان داده شده است.
دیدگاه ما در مورد نتیجه تامین مالی باز و اقتصاد باز
یکی از مزایای آشکار تامین مالی باز، تعبیه مالی آن است. بسیاری از منابع جایگزین جدید اطلاعات مالی غیربانکی به شرکتها دید وسیع تری از فعالیتها و نیازهای مالی واقعی افراد میدهد و در نتیجه توانایی آنها را برای توسعه خدمات مرتبط و متناسب تقویت میکند.
مشتریان دادههای مالی خود را (بدون توجه به اینکه از کجا آمده است) با اشخاص ثالث از طریق APIها به اشتراک میگذارند و به محصولات و خدمات ارزش افزوده جدید متناسب با نیازهای خاص آنها دسترسی خواهند داشت.
مشتریان این امکان را خواهند داشت که مالکیت فعالانه دادههای خود را در اختیار داشته باشند و تصمیم بگیرند که چگونه و چه زمانی میخواهند به این دادهها دسترسی داشته باشند و آنها را مدیریت کنند، که میتوانند در برنامه بانکداری تلفن همراه یا هر ابزار دیگری که در زندگی روزمره خود استفاده میکنند این دادهها را مدیریت کنند.
در نهایت، تامین مالی باز فرصتی برای ایجاد خدمات مالی واقعاً نوآورانه ایجاد میکند، زیرا امکان ایجاد مدلهای تجاری کاملاً جدید را فراهم میآورد که از منابع دادهای که پیش از این کشف نشده بودند، استفاده میکند.
تامین مالی باز فرصت ایجاد خدمات مالی واقعاً نوآورانه را فراهم میکند.
مترجم: مسعود اسکندری
منبع: www.nordea.com







نظر شما چیست؟