


طرح اتصال کیف پول دیجیتال بانک تجارت به ابزارهایی نظیر اوراق گام، بورس انرژی و حساب بهینهسازی سازوکاری بدون تورم برای تبدیل سهمیههای مصرف به قدرت خرید عنوان شده اما کالبدشکافی اقتصادی طرح نشان میدهد مرز میان «تسهیلگری فناورانه» و «انتقال ریسک ناترازی به ترازنامه بانک»، وابسته به تفکیک دقیق ماهیت سهمیه از گواهی صرفهجویی، شفافیت منابع نقدی و عدم تعهد بانک در جبران کسری احتمالی دولت است.
به گزارش پایگاه خبری بانکداری الکترونیک، در ۱۱ آبان ۱۴۰۵، نشستی مشترک میان مدیرعامل و مدیران بانک تجارت با مسئولان سازمان بهینهسازی و مدیریت راهبردی انرژی برگزار شد. موضوع محوری جلسه، بهرهگیری از زیرساختهای فناوری اطلاعات، مراکز داده و کیف پول دیجیتال بانک تجارت برای مدیریت هوشمند مصرف انرژی بود. دکتر هادی اخلاقی، مدیرعامل بانک تجارت، از آمادگی زیرساختهای فناورانه بانک برای پشتیبانی از «کیف پول انرژی» سخن گفت؛ طرحی که قرار است سهمیههای برق و گاز را به ارزش ریالی و ابزارهای تعهدی پیوند دهد.
در این نشست، دکتر مهران محرمیان، رئیس مرکز فناوری اطلاعات و هوشمندسازی سازمان، دکتر اشرفی، معاون توسعه مدیریت، منابع و امور مجلس، و بزرگ، معاون مدیرعامل بانک تجارت در امور بانکداری شرکتی و تجاری نیز حضور داشتند.
در ظاهر، این جلسه اعلام آمادگی یک بانک برای پشتیبانی فناورانه از طرحی ملی است؛ اما در عمق، با تلاقی سه حوزه روبهرو هستیم: سیاستگذاری انرژی، تأمین مالی و زیرساخت بانکی. ایده محوری، تخصیص یا ثبت سهمیه مصرف و ایجاد سازوکاری برای مبادله یا تسویه اعتبار انرژی است. ورود بانک به این حوزه میتواند آن را از ارائهدهنده خدمات پرداخت به یکی از بازیگران زیرساختی بازار انرژی تبدیل کند؛ جایگاهی که بدون تعیین دقیق جریان وجوه، تضامین و مسئولیتها، میتواند برای بانک ریسک اعتباری و نقدینگی ایجاد کند.
نکته مهم آن است که خبر نشست از «آمادگی»، «کارگروه اجرایی» و اتصال به ابزارهای مالی سخن میگوید؛ اما هنوز اطلاعاتی درباره آغاز پایلوت، دامنه کاربران، فرمول محاسبات، قراردادهای تسویه یا تعهدات هر نهاد ارائه نشده است. بنابراین باید میان ظرفیت فناورانه اعلامشده و سازوکار عملیاتیِ تأییدشده تفاوت گذاشت.
بررسی درهمتنیده مواضع مدیران، ابعاد اجرایی و تحلیل انتقادی
الف) ادعای زیرساخت فناورانه و معماری سامانه
دکتر هادی اخلاقی، مدیرعامل بانک تجارت، با تأکید بر مسئولیت ملی نظام بانکی در بهینهسازی مصرف انرژی، اعلام کرد که بانک با اتکا به توان پردازشی هلدینگهای تخصصی خود، از جمله شرکت سیمرغ، و ظرفیت کاربران فعال، آماده پشتیبانی از مدیریت کیف پول انرژی است. به گفته او، این کیف پول میتواند سهمیههای برق و گاز را به ارزش ریالی و ابزارهای تعهدی تبدیل کند. دکتر محرمیان نیز ظرفیت پلتفرمهای بانک تجارت را برای ایفای نقش در اتصال بخشهای اقتصادی، صنعتی و خانوارها به سامانههای نوین انرژی مهم دانست و همکاری نظام بانکی با رویکرد رقابتی سازنده را یکی از عوامل موفقیت پروژههای ملی برشمرد.
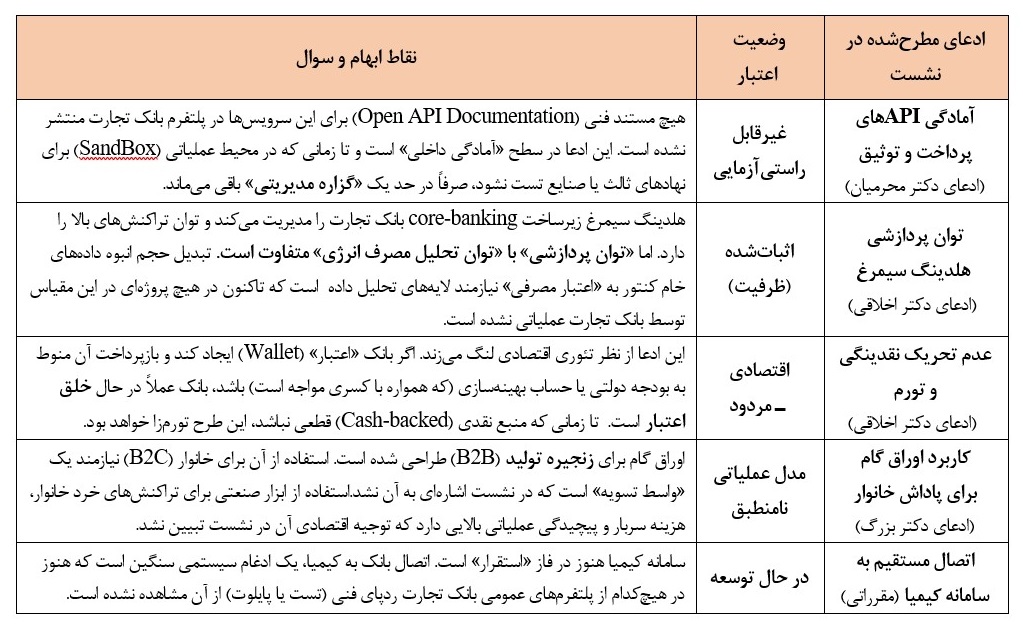
این دو موضع بر یک مزیت واقعی دست میگذارند: بانکها میتوانند احراز هویت، ثبت تراکنش، پرداخت و ارتباط با مشتریان را در مقیاس گسترده فراهم کنند. اما پرسش اصلی این است که زیرساخت بانک دقیقاً در کدام لایه قرار میگیرد: درگاه مشاهده و پرداخت، نگهدارنده اعتبار، عامل تسویه، متولی وثیقهگیری یا تضمینکننده پرداخت؟ این نقشها از نظر فنی شبیه به هم به نظر میرسند، اما از منظر مسئولیت حقوقی و ریسک ترازنامه تفاوت اساسی دارند.
در گفتوگویی جداگانه، محرمیان گفته است APIهای پرداخت قبض و وثیقهگیری سهمیه آماده شدهاند و آغاز فعالیت به صدور مجوزها و اعلام رسمی اجرای طرح وابسته است. این اظهارنظر نشانهای از پیشرفت فنی است، اما بهتنهایی به معنای آغاز فعالیت عمومی یا نهاییشدن قواعد معامله نیست؛ زیرا در همان گزارشها، زمان اجرا، قیمتگذاری، خریداران مجاز و شیوه نقدکردن اعتبار روشن نشده است.
از سوی دیگر، در گزارشهای منتشرشده درباره آییننامه اجرایی بند «پ» ماده ۴۶ قانون برنامه هفتم، از «سامانه کیمیا» و کیف انرژی بهعنوان اجزای مدیریت سهمیه و تسویه یاد شده است. بااینحال، پیش از نسبتدادن یک معماری قطعی به طرح بانک تجارت، باید روشن شود نسبت این سامانه با پلتفرم بانک، دامنه دسترسی بانک به دادهها و جایگاه آن در فرایند تسویه چیست. توان پردازشی بانک نیز جایگزین کیفیت دادههای مصرف، صحت کنتورها و زمانبندی قرائت آنها نمیشود. اگر داده مصرف دیرهنگام یا نادقیق باشد، اعتبار کیف پول هم به همان اندازه با تأخیر یا اختلاف مواجه خواهد شد.
ب) نسبت ابزارهای مالی؛ اوراق گام و تسویه مصرف خرد
بزرگ، معاون مدیرعامل بانک تجارت در امور بانکداری شرکتی و تجاری، گفت رویکرد بانک در پروژه، راهبری و هدایت بازیگران اصلی اکوسیستم است تا با استفاده از ابزارهایی نظیر اوراق گام و بورس انرژی، فرآیند تسویه مالی شکل بگیرد. این بخش از اظهارات، نقطهای است که باید میان «ابزار تأمین مالی بنگاه» و «پرداخت پاداش به خانوار» تمایز گذاشت.
اوراق گام اساساً برای تأمین مالی زنجیره تولید طراحی شده است؛ یعنی اعتباری که در زنجیره تأمین میان بنگاهها جابهجا میشود و سازوکار سررسید و تعهد بانکی دارد. در مقابل، پاداش صرفهجویی خانوار معمولاً خرد، پرتعداد و مستلزم دسترسی سریع و روشن به ارزش اعتبار است. بنابراین، استفاده از گام برای پاداش خانوار فقط زمانی قابل تصور است که یک سازوکار واسط مشخص وجود داشته باشد: برای مثال، تجمیع مطالبات خرد، تبدیل آنها به تعهد قابل معامله یا استفاده از اعتبار در شبکهای محدود از پذیرندگان.
اینجا پرسش تعیینکننده این است که بانک قرار است صرفاً ابزار تسویه را فراهم کند یا خود متعهد به پرداخت در سررسید شود؟ اگر بانک تعهد خرید یا تسویه را بپذیرد، ریسک اعتباری و نقدینگی به ترازنامه آن نزدیک میشود. اگر متعهد نهایی دولت، صندوق یا شرکتهای انرژی باشند، باید رابطه حقوقی و تضامین آن بهطور شفاف تعریف شود. استفاده از نام اوراق گام بهتنهایی مشخص نمیکند چه نهادی منابع را تأمین میکند و چه کسی در نهایت مسئول پرداخت است.
ج) ادعای ایجاد قدرت خرید بدون تحریک نقدینگی و تورم
دکتر اخلاقی هدف طرح را ایجاد قدرت خرید و ارزشافزوده برای شهروندان «بدون تحریک نقدینگی و تورم» عنوان کرد و گفت اتصال سامانه به اوراق تعهدی، بورس انرژی و صندوق بهینهسازی میتواند جریان پاداش صرفهجویی را شفاف و کاربردی کند. این هدف از منظر سیاستگذاری قابل دفاع است؛ اما تحقق آن به منبع تأمین پاداش و قابلیت استفاده از اعتبار وابسته است، نه صرفاً به ابزار دیجیتال یا نوع سند مالی.
اگر پاداش از محل کاهش هزینه واقعی تأمین انرژی، منابع مصوب حساب بهینهسازی یا فروش گواهی صرفهجویی تأمین شود، میتوان درباره اثر پولی آن دقیقتر داوری کرد. اما اگر بانک ابتدا اعتبار قابل خرجکردن را در اختیار خانوار بگذارد و بازپرداخت آن بعداً به تخصیص بودجهای وابسته باشد، طرح میتواند به تعهدی خارج از ترازنامه یا مطالبهای با زمان وصول نامعلوم تبدیل شود. در این حالت، «اعتباری بودن» پاداش، پرسش درباره منبع وجه را حذف نمیکند.
ماده ۴۶ قانون برنامه هفتم برای حساب بهینهسازی مصرف انرژی منابعی از جمله سهمهایی از درآمدهای مرتبط با صادرات انرژی، سود شرکتهای تابعه نفت و نیرو، عوارض و جریمههای مشخص و بخشی از عواید صرفهجویی پیشبینی کرده است. قانون همچنین استفاده از این حساب را در چارچوبهای تعیینشده برای خرید تضمینی گواهیهای صرفهجویی قرار میدهد. بااینحال، وجود منابع قانونی روی کاغذ بهتنهایی معادل جریان نقد در موعد مقرر نیست. برای بانک، مهم است بداند آیا حساب یا صندوق، طرف قرارداد و متعهد مستقیم پرداخت است، چه میزان نقدینگی قابل تخصیص دارد و در صورت تأخیر چه سازوکاری برای جبران وجود خواهد داشت.
د) پیوند کیف پول با بورس انرژی و گواهی صرفهجویی
در خبر نشست، اتصال سامانه به بورس انرژی و ابزارهای تعهدی بهعنوان بخشی از معماری طرح مطرح شده است. این پیوند میتواند به کشف قیمت و انتقال ارزش صرفهجویی کمک کند؛ اما «سهمیه انرژی خانوار» و «گواهی صرفهجویی انرژی» لزوماً یک دارایی واحد نیستند. گواهی صرفهجویی، طبق چارچوب قانونی مربوط، میتواند قابل انتقال و معامله در بورس انرژی باشد؛ اما سهمیه مصرفی خانوار، حق یا ظرفیت مصرف در سازوکار تخصیص است و نحوه تبدیل آن به گواهی قابل معامله باید در مقررات و رویه اجرایی مشخص شود.
از این رو، پرسش صرفاً این نیست که آیا بورس انرژی به سامانه متصل میشود؛ پرسش این است که چه چیزی معامله میشود، چه نهادی آن را تأیید و منتشر میکند، خریدار چه کسی است و وجه معامله چگونه به دارنده اعتبار میرسد. بازار بورس میتواند محل معامله گواهیهای استاندارد باشد، اما خردبودن سهمیههای خانوار، هزینه تجمیع، کارمزد، حداقل حجم معامله و اختلاف میان قیمت خردهفروشی و قیمت عمدهفروشی را به موضوعات تعیینکننده تبدیل میکند.
همچنین در آییننامه اجرایی بند «الف» ماده ۴۶، برای گواهیهای صرفهجویی سازوکارهایی از جمله خرید تضمینی با شرایط مقرر پیشبینی شده است. این حکم را نباید بهطور خودکار به معنای تضمین نقدشوندگی هر نوع اعتبار موجود در کیف پول خانوار دانست؛ گواهی، سهمیه و مانده ریالی کیف پول باید از نظر حقوقی و مالی جداگانه تعریف شوند.
هـ) محاسبه صرفهجویی، خط مبنا و اختلافهای احتمالی
برای آنکه پاداش صرفهجویی منصفانه باشد، باید معلوم شود مصرف مبنا چگونه تعیین میشود. ماده ۴۶ قانون برنامه هفتم برای گروههایی از مصرفکنندگان، از جمله خانوارها و مشترکان تجاری غیرتولیدی، کاهش مصرف نسبت به سال قبل را مبنای برخورداری از گواهی قرار میدهد؛ در بخش صنعت و تولید نیز تعدیل عملکرد تولید اهمیت دارد. در عمل، مقایسه ساده با سال قبل ممکن است کافی نباشد: تغییر تعداد اعضای خانوار، مهاجرت، خالیبودن واحد، تفاوت شرایط آبوهوایی و تغییر الگوی استفاده از وسایل میتواند بر مصرف اثر بگذارد.
در برخی دستورالعملهای مرتبط با گواهی صرفهجویی برق، فرایند اندازهگیری و راستیآزمایی و تعیین خط مبنا برای طرحهای مشخص پیشبینی شده است. اما نباید این قواعد را بدون تطبیق، عیناً به هر نوع سهمیه خانوار یا کیف پول انرژی تعمیم داد. اگر خط مبنا بهدرستی طراحی نشود، دو خطا محتمل است: پاداشدادن به کاهش مصرفی که ناشی از صرفهجویی واقعی نیست، و نادیدهگرفتن صرفهجویی واقعی بهدلیل تغییر شرایط خانوار یا خطای داده.
بنابراین، طرح باید پیشاپیش روش محاسبه، دوره مقایسه، تعدیل اقلیمی، منبع داده و مرجع رسیدگی به اعتراض را اعلام کند. همچنین باید روشن باشد که در صورت اختلاف میان داده کنتور، صورتحساب شرکت خدماترسان و اطلاعات ثبتشده در کیف پول، کدام مرجع سند نهایی را تعیین میکند.
و) موضع اشرفی و بعد سیاستگذاری ناترازی فصلی
دکتر اشرفی، معاون توسعه مدیریت، منابع و امور مجلس، با تقدیر از پیشگامی بانک تجارت در حوزه انرژی، به تشدید مسئله ناترازی در فصول سرد و لزوم عزمی فراتر از گذشته اشاره کرد. این موضع یادآور آن است که طرح باید در نسبت با محدودیتهای واقعی عرضه و تقاضا سنجیده شود. کاهش مصرف در اوج زمستان یا تابستان، از نظر ارزش سیستمی با کاهش همان مقدار مصرف در ساعات کمبار یکسان نیست.
از دیدگاه بانکداری انرژی، پاداش باید متناسب با ارزش زمانی و مکانی صرفهجویی باشد: چه میزان انرژی، در کدام حامل، در چه منطقهای و در چه بازهای کاهش یافته است؟ اگر طرح تنها بر مقدار سالانه تمرکز کند، ممکن است انگیزه کافی برای کاهش مصرف در ساعتهای بحرانی ایجاد نکند. در مقابل، اگر قیمتگذاری ساعتی یا منطقهای مدنظر باشد، پیچیدگی داده، کنتور و تسویه افزایش مییابد. همینجا نقش سیاستگذار انرژی در تعریف محصول و نقش بانک در اجرای پرداخت باید از یکدیگر جدا بماند.
ارزیابی تخصصی و تحلیل ریسکهای پنهان
نخستین ریسک، ریسک اعتباری و نقدینگی است. اگر بانک تجارت نقش نگهدارنده اعتبار یا عامل تسویه را بپذیرد، باید معلوم باشد وجه پاداش از کجا و چه زمانی میرسد. تأخیر منابع عمومی یا فروشنرفتن گواهیها نباید بهطور خودکار به تعهد تأمین مالی بانک تبدیل شود. قرارداد باید میان «پرداخت از محل منابع موجود»، «تعهد پرداخت در سررسید» و «تضمین بانک» تفکیک روشن بگذارد.
ریسک دوم، ریسک مقرراتی و مسئولیت است. سازمان بهینهسازی، شرکتهای انرژی، بورس، بانک و احتمالاً بانک مرکزی در بخشهای متفاوتی از زنجیره نقش دارند. اگر حدود مسئولیت آنها روشن نباشد، هنگام خطای محاسبه یا تأخیر در تسویه، هر نهاد ممکن است مسئولیت را به دیگری ارجاع دهد؛ درحالیکه کاربر بانک را رابط اصلی خود میبیند.
ریسک سوم، کیفیت داده و امنیت است. داده مصرف برق و گاز میتواند اطلاعاتی از حضور، الگوی زندگی و وضعیت اقتصادی خانوار به دست دهد. بنابراین دسترسی بانک یا پیمانکاران فناوری باید به حداقل داده لازم محدود باشد، هدف استفاده از داده روشن شود و ثبت رضایت، نگهداری، تبادل و حذف دادهها تابع ضوابط امنیتی و حقوقی باشد. قانون مدیریت دادهها و اطلاعات ملی بخشی از چارچوب عمومی را فراهم میکند، اما طرح به پروتکل اجرایی مشخص برای دسترسی و پاسخگویی نیاز دارد.
ریسک چهارم، عدالت توزیعی است. سهمیهگذاری سرانه ممکن است از منظر برابری اولیه جذاب باشد، اما خانوارها از نظر اقلیم، نوع مسکن، دسترسی به تجهیزات کارآمد و امکان سرمایهگذاری در بهینهسازی یکسان نیستند. خانوار کمدرآمد ممکن است توان خرید وسایل کممصرف یا عایقکاری را نداشته باشد؛ پس پاداش صرفهجویی نباید عملاً به نفع خانوارهایی تمام شود که از ابتدا امکان بیشتری برای سرمایهگذاری دارند. طراحی حمایتی، اعتبار خرید تجهیزات و دسترسی برابر به خدمات بهینهسازی باید در کنار کیف پول دیده شود.
ریسک پنجم، ریسک شهرت بانک است. حتی اگر بانک فقط مجری فنی باشد، تأخیر در اعتباردهی یا اختلاف در مبلغ برای مشتری به تجربه بانکی تبدیل میشود. ازاینرو بانک باید پیش از پذیرش نقش عمومی، سطح خدمت، مسیر رسیدگی به شکایت و مرز مسئولیت خود را شفاف کند.
تحلیل اعتبار ادعاهای مطرحشده در نشست مدیران ارشد بانک تجارت سازمان بهینه سازی
جمعبندی و چشمانداز نهایی
نشست بانک تجارت و سازمان بهینهسازی مصرف انرژی، نشانهای مهم از تلاش برای پیوند زیرساخت بانکی با مدیریت تقاضای انرژی است. سخنان اخلاقی درباره استفاده از توان فناورانه بانک، توضیحات محرمیان درباره ظرفیت پلتفرمها، اشاره اشرفی به فوریت ناترازی فصلی و تأکید بزرگ بر نقش راهبری اکوسیستم، هرکدام بخشی از تصویر را نشان میدهند: بانک میتواند در احراز هویت، نمایش اعتبار، پرداخت و تسویه نقش مؤثری ایفا کند؛ اما مسئولیت سیاستگذاری انرژی، تعیین سهمیه، صحتسنجی صرفهجویی و تضمین منابع پرداخت، موضوعاتی جداگانهاند.
نتیجه نهایی این است که طرح را باید در وضعیت اعلام آمادگی و طراحی سازوکار اجرایی ارزیابی کرد، نه سامانهای که کارکرد عملیاتی و ابعاد مالی آن بهطور کامل روشن شده باشد. پیش از توسعه، لازم است چهار موضوع بهصورت عمومی و قراردادی مشخص شود: نخست، تعریف حقوقی تفاوت سهمیه، گواهی صرفهجویی و مانده ریالی کیف پول؛ دوم، منبع نقدی پرداخت و متعهد نهایی تسویه؛ سوم، فرمول محاسبه و رسیدگی به اعتراض؛ و چهارم، حدود مسئولیت بانک در برابر دولت، شرکتهای انرژی و کاربر.
اگر بانک در مقام ارائهدهنده زیرساخت و عامل پرداخت باقی بماند، با کارمزد روشن، منابع پیشتأمینشده و تفکیک مسئولیت، طرح میتواند فرصتی برای توسعه خدمات بانکی و مدیریت تقاضا باشد. اما اگر «راهبر اکوسیستم» به معنای پذیرش ریسک تسویه، تضمین خرید یا تأمین نقدینگی تعهدات عمومی باشد، بدون پشتوانه قراردادی و مالی معتبر، ابتکار مدیریت انرژی ممکن است به ریسک جدیدی در ترازنامه بانک تبدیل شود. سنجه موفقیت نیز نه شمار کیفپولهای افتتاحشده، بلکه صرفهجویی راستیآزماییشده، تسویه بهموقع، عدالت در توزیع منفعت و نبود تعهد پنهان بر دوش شبکه بانکی است.
منابع :
- دستورالعملهای بانک مرکزی در خصوص اوراق گام: بررسی تناقض کاربرد B2B در مقابل ادعای B2C.
- گزارشهای عملکردی هلدینگ سیمرغ: بررسی توان فنی در لایه core-banking.
- بودجه ۱۴۰۵ و ماده ۴۶ برنامه هفتم: تحلیل نرخ بازگشت منابع به حساب بهینهسازی (برای رد ادعای عدم تورمزایی).
- مشاهدات فنی از درگاههای الکترونیک بانک تجارت: بررسی عدم وجود مستندات API عمومی.





نظر شما چیست؟