


جهش بیسابقه نرخ سود بازار بینبانکی از محدوده باثبات ۲۴ درصد به مرز ۳۳.۹۲ درصد (افزایش ۹.۹۲ واحد درصدی)، فراتر از یک تغییر عادی در دالان بهره، نشانهای صریح از تغییر معادلات در اتاق تسویه بانک مرکزی است. چرا سیاستگذار پولی پس از ماهها مهار دستوری نرخ، ناگهان اجازه ثبت یکی از تاریخیترین رکوردهای بهره کوتاهمدت را صادر کرد؟ آیا میرداماد در حال آغاز جراحی ساختاری است یا تسلیم عطش سیستمی ذخایر در شبکه بانکی شده است؟
جهش بیسابقه نرخ سود بازار بینبانکی از محدوده باثبات ۲۴ درصد به مرز ۳۳.۹۲ درصد (افزایش ۹.۹۲ واحد درصدی)، فراتر از یک تغییر عادی در دالان بهره، نشانهای صریح از تغییر معادلات در اتاق تسویه بانک مرکزی است. چرا سیاستگذار پولی پس از ماهها مهار دستوری نرخ، ناگهان اجازه ثبت یکی از تاریخیترین رکوردهای بهره کوتاهمدت را صادر کرد؟ آیا میرداماد در حال آغاز جراحی ساختاری است یا تسلیم عطش سیستمی ذخایر در شبکه بانکی شده است؟
۱. درسآموختههای تاریخی؛ وقتی فنر دالان رها میشود
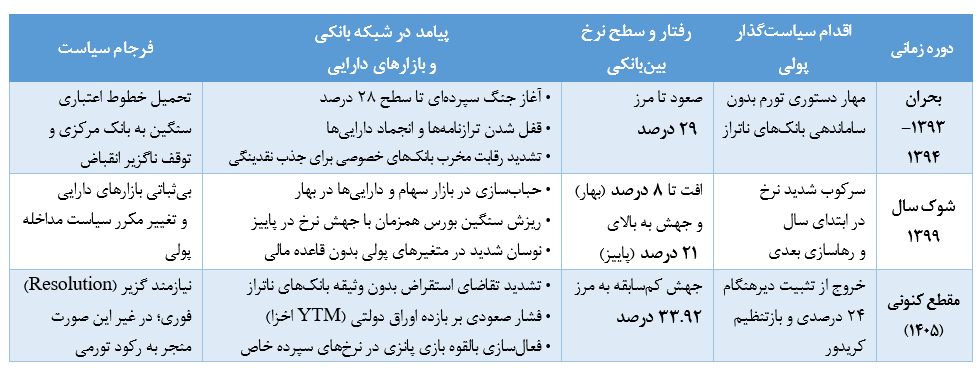
بررسی ادوار گذشته بازار بینبانکی ایران نشان میدهد هرگاه سیاستگذار پولی تلاش کرده نرخ را به صورت تصنعی از تورم جدا کند، بازار در نهایت سقف را شکسته است. در بحران بدهی ۱۳۹۳–۱۳۹۴ نیز نرخ بینبانکی تا مرز ۲۹ درصد صعود کرد؛ نتیجه آن، تبدیل استقراضهای شبانه به «جنگ سپردهای ۲۸ درصدی» میان بانکهای خصوصی، قفل شدن ترازنامهها و در نهایت تحمیل خطوط اعتباری سنگین به بانک مرکزی بود.
همچنین در شوک پاییز ۱۳۹۹، افت دستوری نرخ به ۸ درصد در بهار ۹۹ و جهش متعاقب آن به بالای ۲۱ درصد در پاییز، نشان داد که نوسان شدید در نرخ بهره کوتاهمدت بدون قاعده مالی مشخص، تنها به بیثباتی بازارهای دارایی دامن میزند. جهش کنونی به محدوده ۳۴ درصد، بزرگترین شوک قیمتی در بازار ذخایر ظرف یک دهه اخیر محسوب میشود که ریشههای آن را باید در ریزساختار بازار پول جستجو کرد.
۲. واکاوی پشتپرده ریزساختار بازار پول
پرش نرخ به ۳۳.۹ درصد دو حقیقت فنی را آشکار میسازد. نخست، تخلیه رانت نقدینگی منفی؛ به این معنا که نرخ ۲۴ درصد در مصاف با تورم بالای ۴۰ درصد، عملاً توزیع یارانه به کسریداران بود و جهش به محدوده خنثی، استقراض برای سفتهبازی یا انحراف منابع را پرهزینه کرده است.
دوم، بنبست وثیقهسپاری است؛ بانک مرکزی در ماههای اخیر بر وثیقهمحور بودن عملیات بازار باز (ریپو) پافشاری کرده و بانکهای ناتراز که فاقد اوراق بدهی دولتی برای تودیع در حراج هفتگی ریپو هستند، بالاجبار به استقراض بدون وثیقه (Unsecured) در بازار بینبانکی متوسل شدهاند؛ جایی که عرضه پول محدود و کششناپذیری تقاضای این بانکها، نرخ شبانه را به سقف کشانده است.
۳. پدیده زامبیسازی و خطای محاسباتی سیاستگذار
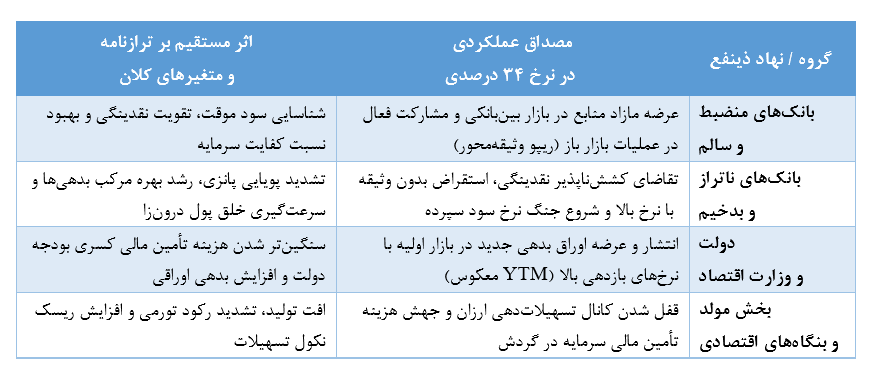
با این حال، افزایش نرخ در تئوری پولی باید منجر به انقباض اعتبار و مهار تورم شود؛ اما در نظام بانکی ایران اثری معکوس بر بازیگران ناتراز میگذارد. بانکهای با کفایت سرمایه و منضبط، داراییهای مازاد را با بازدهی ۳۴ درصد وام میدهند و سودآور میشوند، اما بانکهای ناتراز و بدخیم (Zombie Banks) از تقاضای خود عقب نمینشینند.
این بانکها به دلیل نیاز اضطراری به تسویه پایان روز در ساتنا، با هر قیمتی استقراض میکنند. این رفتار فوراً از بازار بینبانکی به بازار سپرده سرایت کرده و آغازگر یک «بازی پانزی (Ponzi Dynamic)» میشود: انتشار گواهی سپردههای خاص با نرخهای خارج از ضابطه برای پوشش بهرههای پیشین که پمپ خلق پول درونزا را سریعتر از گذشته فعال میکند.
۴. سرایت ریسک به بازار بدهی و بخش واقعی
از سوی دیگر، نرخ بینبانکی ۳۴ درصدی بدون تردید به جهش نرخ موثر بازده تا سررسید اوراق بدهی دولتی (YTM اخزا) به کانالهای بالاتر منجر شده و هزینه انتشار اوراق کسری بودجه دولت را به شدت سنگین خواهد کرد؛ همزمان بنگاههای تولیدی در بخش واقعی با قفل شدن کانال اعتبارات بانکی و افت توان رقابت روبهرو خواهند شد.
جدول تحلیلی اثرات افزایش نرخ در شبکه بانکی و اقتصاد
حکم نهایی و نسخه الزامآور
در حکم نهایی و به عنوان نسخه الزامآور باید تأکید کرد که افزایش نرخ بهره، بدون «جراحی ساختاری و گزیر (Resolution)»، نه تنها ترمز تورم را نمیکشد، بلکه آن را از مسیر «فشار هزینه بهره» بازتولید میکند. این اقدام صرفاً زمانی به انقباض اصیل بدل میشود که بانک مرکزی همزمان دریچه اضافه برداشت را کاملاً مسدود کند تا از تبدیل ناترازی بینبانکی به مانده بدهی به بانک مرکزی جلوگیری شود، و همزمان ابزار گزیر را با انجماد فوری اختیارات مدیریتی و ترازنامه بانکهای بحرانی و ورود به فاز ادغام یا بازسازی ساختاری به اجرا درآورد.
جمع بندی
نرخ ۳۴ درصدی، اعلام پایان تعارف بانک مرکزی با بازار پول است؛ اما اگر با چاقوی جراحی ترازنامهها همراه نشود، صرفاً «ناترازی را برای کل اقتصاد گرانتر کرده» و آتش جنگ سپردهها را شعلهورتر خواهد کرد.





نظر شما چیست؟