


قرضالحسنه در اقتصاد ایران، سالها عمدتاً در قالب وام نقدی و برای پاسخگویی به نیازهای ضروری خانوارها مورد استفاده قرار گرفته است؛ اما توسعه اقتصاد دیجیتال، این ظرفیت را در معرض بازتعریف قرار داده است. تبدیل وام قرضالحسنه به اعتبار دیجیتال، استفاده از دادههای تراکنشی برای اعتبارسنجی، طراحی وامهای خرد و تکرارشونده و ایجاد پیوند میان بانکها، لندتکها، شبکه پرداخت و پذیرندگان، از جمله موضوعاتی بود که در پنل تخصصی «بازآفرینی اقتصاد دیجیتال با محوریت قرضالحسنه» بررسی شد.
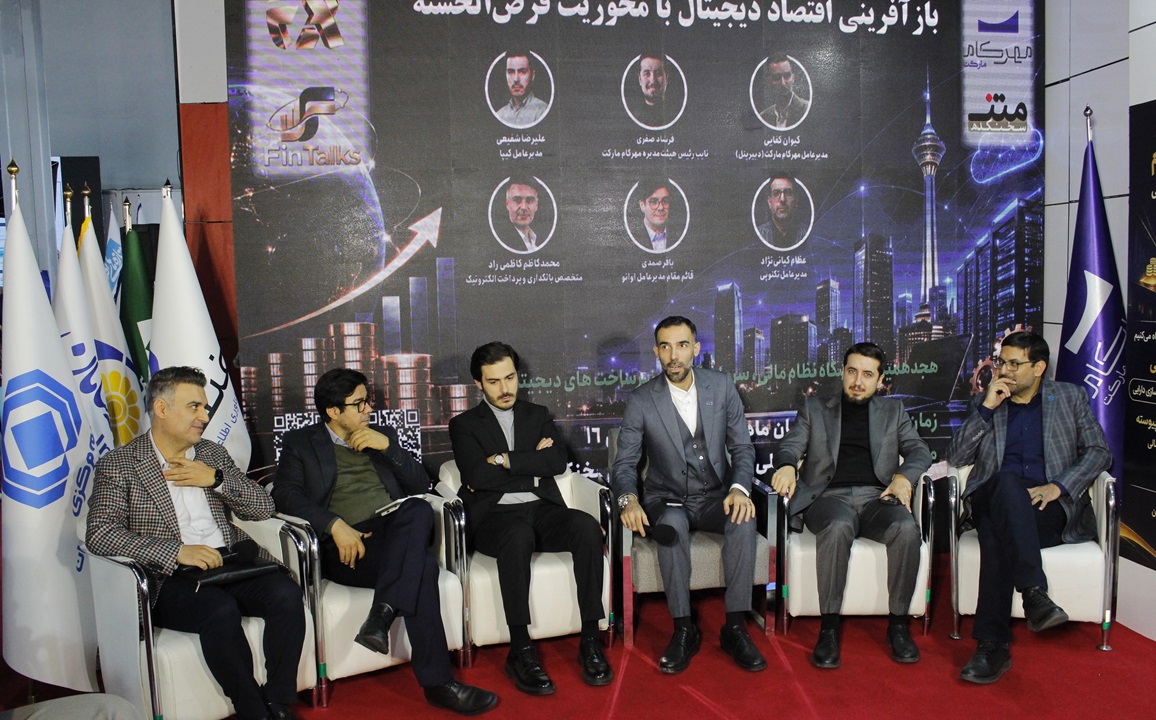
به گزارش پایگاه خبری بانکداری الکترونیک، پنل «بازآفرینی اقتصاد دیجیتال با محوریت قرضالحسنه» در حاشیه هجدهمین نمایشگاه نظام مالی، سرمایهگذاری و زیرساخت دیجیتال و در استیج سخنکده متن برگزار شد.
کیوان کفایی، مدیرعامل مهرکام مارکت، راهبری این نشست را بر عهده داشت و کارشناسانی از حوزههای بانکداری، پرداخت، لندتک و خدمات اعتباری در آن حضور داشتند.
قرضالحسنه؛ فراتر از تأمین مالی ارزان
در ابتدای نشست، کیوان کفایی با اشاره به تعداد بانکها، منابع مالی و ظرفیتهای موجود در کشور، این پرسش را مطرح کرد که آیا صرف وجود منابع مالی میتواند به ارائه خدمات بهتر و متنوعتر منجر شود یا اینکه باید برای تبدیل این منابع به خدمات کاربردی، هدفمند و دیجیتال، سازوکارهای جدیدی طراحی کرد. قرضالحسنه چگونه میتواند بهعنوان ابزاری برای تأمین مالی، بهویژه در حوزه کسبوکارها و فعالیتهای پیشران، مورد استفاده قرار گیرد؟ آیا بانکها صرفاً باید تأمینکننده منابع باشند یا میتوانند نقش گستردهتری در اقتصاد دیجیتال ایفا کنند؟
فرشاد صفری، نایبرئیس هیئتمدیره مهرکام مارکت در پاسخ به این پرسش توضیح داد: «قرضالحسنه را نباید صرفاً بهعنوان پولی ارزان برای انتقال از بانک به مشتری دید. اهمیت اصلی این منابع در آن است که بتوانند بهصورت هدفمند در اختیار افراد و کسبوکارها قرار بگیرند و نیاز واقعی آنها را پاسخ دهند. یکی از مسیرهای مهم در این زمینه، تبدیل وام قرضالحسنه به اعتبار قرضالحسنه است. در مدل وام نقدی، منابع مستقیماً در اختیار فرد قرار میگیرد و نحوه مصرف آن لزوماً قابل رصد یا هدفگذاری نیست. اما در مدل اعتباری، میتوان منابع را در یک اکوسیستم مشخص و برای خرید کالا، دریافت خدمات یا تأمین مالی فعالیتهای اقتصادی به کار گرفت.
وی در ادامه عنوان کرد: «بر اساس ظرفیتهای قانونی، از جمله احکام پیشبینیشده در قانون بودجه سال ۱۴۰۵ و استفاده از ابزارهایی مانند گواهی اعتبار مولد، امکان حرکت از وام نقدی به سمت اعتبار قرضالحسنه فراهم شده است. این اعتبار میتواند از طریق بازوهای دیجیتال بانکها، پلتفرمهای فینتکی، لندتکها و خدمات تأمین مالی خرد، به نیازهای واقعی مردم و کسبوکارها متصل شود. در این مدل، بانک دیگر صرفاً تأمینکننده منابع نیست؛ بلکه بخشی از یک اکوسیستم بزرگتر است که در آن پلتفرم، پذیرنده، مشتری، شبکه پرداخت و نهاد اعتبارسنجی نیز نقش دارند.
اعتبار؛ افزایش قدرت خرید یا انتقال درآمد آینده؟
یکی از محورهای مهم پنل، بررسی آثار خدمات اعتباری بر خانوارها بود. کیوان کفایی با اشاره به رشد خدمات اعتباری و خرید اقساطی، درباره این موضوع پرسید که آیا اعتبار میتواند قدرت خرید خانوار را افزایش دهد یا در نهایت به ایجاد بدهیهای جدید منجر میشود. آیا خدمات اعتباری باید بهعنوان ابزاری برای افزایش قدرت خرید خانوار دیده شوند یا ممکن است صرفاً بدهی بیشتری به خانوادهها تحمیل کنند؟
علیرضا شفیعی، مدیرعامل کیپا در پاسخ به این پرسش گفت: «باید میان «قدرت خرید در لحظه» و «قدرت خرید پایدار» تفاوت قائل شویم. اعتبار در بسیاری از موارد، درآمد جدیدی برای فرد ایجاد نمیکند؛ بلکه بخشی از درآمد آینده او را به زمان حال منتقل میکند. اگر این انتقال برای مدیریت یک نیاز ضروری، حفظ رفاه خانوار یا عبور از یک فشار اقتصادی کوتاهمدت انجام شود، اعتبار میتواند مفید باشد. اما اگر بدون توجه به درآمد، هزینههای جاری و توان بازپرداخت فرد اعطا شود، در آینده به بدهی غیرقابلپرداخت تبدیل خواهد شد. به همین دلیل، پلتفرمهای اعتباری باید هزینه واقعی اعتبار را بهصورت شفاف اعلام کنند. کاربر باید بداند مجموع تعهد مالی او در کوتاهمدت و بلندمدت چقدر است. همچنین میزان اعتبار باید با الگوی مصرف و توان اقتصادی خانوار تناسب داشته باشد.»
وی در ادامه توضیح داد: «مجموعهای از اقساط کوچک میتواند به تعهدی بزرگ تبدیل شود. در چنین شرایطی، کاربر در لحظه خرید، لذت استفاده از اعتبار را تجربه میکند، اما ممکن است از حجم تعهدات آینده خود آگاهی دقیقی نداشته باشد. بنابراین، اعتبار باید در یک اکوسیستم منسجم مدیریت شود؛ اکوسیستمی که در آن، رفتار مالی کاربر، درآمد، سابقه بازپرداخت و نیاز واقعی او مورد توجه قرار گیرد. نتیجه مطلوب آن است که اعتبار به مدیریت بهتر اقتصاد خانوار کمک کند، نه اینکه به انباشت بدهی و نارضایتی منجر شود.»
قرضالحسنه و وامهای خرد تکرارشونده
در ادامه، موضوع ظرفیتهای لندتک و جایگاه قرضالحسنه در بازار تأمین مالی دیجیتال مطرح شد. کیانی نژاد، مدیرعامل تکنوپی در پاسخ به پرسشی مبنی بر اینکه «آیا نقش قرضالحسنه در اقتصاد دیجیتال فقط به کاهش نرخ تأمین مالی محدود میشود یا میتوان از آن انتظار اثرگذاری گستردهتری داشت؟» گفت: «قرضالحسنه به دلیل نرخ پایین، تقاضای زیادی ایجاد میکند. همین موضوع ممکن است باعث شکلگیری صفهای طولانی برای دریافت منابع شود. در این شرایط، یکی از مهمترین ویژگیهای یک خدمت دیجیتال، یعنی در دسترسبودن در زمان نیاز، از بین میرود. یک سرویس اعتباری باید قابلیت استفاده در زمان مناسب و امکان تکرار داشته باشد. اگر مشتری ماهها برای دریافت اعتبار منتظر بماند، خدمت از ماهیت چابک و دیجیتال خود فاصله میگیرد. راهکار میتواند تبدیل منابع قرضالحسنه به وامهای خرد، کوچک و تکرارشونده باشد. این وامها میتوانند به شکلگیری رفتار اعتباری کاربران کمک کنند و در عین حال، بدون ایجاد تغییر ناگهانی در سبک زندگی، نیازهای روزمره آنها را پوشش دهند.»
وی تاکید کرد: «در شرایط فعلی، بسیاری از مردم از اعتبار برای ارتقای سطح زندگی استفاده نمیکنند؛ بلکه تلاش میکنند سطح موجود زندگی خود را حفظ کنند. بنابراین، اگر قرضالحسنه به پرداختهای خرد و تکرارشونده متصل شود، میتواند در مدیریت هزینههای جاری و حفظ رفاه خانوار نقش مؤثری داشته باشد.»
پذیرش عمومی و نقش شبکه پرداخت
باقر صمدی، قائممقام مدیرعامل اوانو از دیگر سخنرانان این نشست، با اشاره به عوامل پذیرش خدمات اعتباری و در پاسخ به این پرسش که «چه عواملی باعث پذیرش عمومی، استفاده مستمر و تکرار رفتار خرید مشتریان میشود؟ چگونه میتوان مشتری را به استفاده صحیح و مداوم از خدمات قرضالحسنه ترغیب کرد؟» توضیح داد: «هر خدمت زمانی فراگیر میشود که یک نیاز واقعی و عمومی را پاسخ دهد. در شرایط فعلی، تورم و کاهش قدرت خرید، نیاز به اعتبار را در جامعه ایجاد کرده است. بنابراین، برای اعتبارسازی نیازی به ایجاد مصنوعی تقاضا نداریم؛ نیاز از قبل وجود دارد.»
وی ادامه داد: «پس از پاسخگویی به نیاز، سه عامل اهمیت پیدا میکنند: در دسترسبودن، سادگی استفاده و اعتماد. همچنین ابزارهای پذیرش باید به سیستم مالی و اعتباری متصل شوند. در کشور شبکه گستردهای از ابزارهای پرداخت وجود دارد. اگر این ابزارها بتوانند در کنار سیستم اعتباری قرار گیرند، هر نقطه پذیرش میتواند به محلی برای استفاده از اعتبار تبدیل شود. در این مسیر، همکاری میان بانکها، پلتفرمها، شرکتهای پرداخت و پذیرندگان ضروری است. توسعه خدمات اعتباری نباید به انحصار یک بازیگر منجر شود؛ بلکه نیازمند یک همکاری گسترده و شکلگیری اکوسیستمی باز است.»
دادههای تراکنشی؛ زیرساخت اعتباردهی به کسبوکارها
محمدکاظم کاظمیراد، متخصص بانکداری و پرداخت الکترونیک نیز در ادامه این پنل تأکید کرد «شبکه پرداخت، علاوه بر انتقال پول، حجم بزرگی از دادههای اقتصادی را تولید میکند. تراکنشهای روزمره یک فروشنده یا کسبوکار کوچک میتواند سابقهای ارزشمند از فعالیت اقتصادی او ایجاد کند. اگر این دادهها بهدرستی تحلیل شوند، میتوانند مبنای اعتبارسنجی و ایجاد خط اعتباری قرار گیرند.»
وی با ارائه مثالی در هند، توضیح داد: «بانک مرکزی این کشور از دادههای شبکه ملی پرداخت UPI برای ایجاد خدمات اعتباری استفاده کرده است. چنین تجربهای نشان میدهد که دادههای تراکنشی میتوانند از یک گزارش ساده به ابزاری برای تصمیمگیری اعتباری تبدیل شوند. در ایران نیز باید از مرحله پردازش تراکنشها فراتر رفت و این دادهها را به ارزش افزوده تبدیل کرد. کسبوکار کوچک ممکن است امکان ارائه گزارش مالی پیچیده به بانک را نداشته باشد، اما سابقه تراکنشهایش میتواند تصویری واقعی از فعالیت او ارائه دهد.»
اعتبارسنجی و تقسیم ریسک
در ادامه این پنل، کیوان کفایی، مدیرعامل مهرکام مارکت(راهبر پنل) گفت: با حضور بانکها و منابع قرضالحسنه در کنار لندتکها، چگونه میتوان ریسک نکول را پیشبینی و میان بازیگران مختلف تقسیم کرد؟
مدیرعامل تکنوپی در پاسخ به این پرسش توضیح داد: «در ایران، اعتبارسنجی هنوز در ابتدای مسیر بلوغ قرار دارد؛ اما زیرساختهای مهمی وجود دارد. بانکها به دادههای عمیق مالی دسترسی دارند و پلتفرمها نیز دادههای رفتاری و زمینهای کاربران را در اختیار دارند. ترکیب این دو دسته داده میتواند مدل دقیقتری برای اعتبارسنجی ایجاد کند. البته لزوماً نباید داده خام کاربران در اختیار همه بازیگران قرار گیرد. میتوان دادهها را به شاخصها و مدلهای ریسک تبدیل کرد و نتیجه تحلیل را در اختیار نهاد اعتباردهنده گذاشت. دادههای مالی بیشتر گذشته را نشان میدهند، اما دادههای رفتاری و زمینهای میتوانند به پیشبینی آینده کمک کنند. ترکیب این اطلاعات، امکان ارزیابی دقیقتر توان بازپرداخت و مدیریت ریسک نکول را فراهم میکند.»
وی با اشاره به بحث تأمین مالی زنجیرهای و حفظ منافع همه ذینفعان گفت: «در یک زنجیره تأمین، مشتری، پذیرنده، توزیعکننده، تولیدکننده و بانک، زمانبندی و نیاز مالی متفاوتی دارند. ممکن است فروشگاه به تسویه سریع نیاز داشته باشد، اما تولیدکننده یا توزیعکننده بتواند با فاصله زمانی بیشتری وجه خود را دریافت کند. اعتبار میتواند در این زنجیره حرکت کند و زمان تسویه هر حلقه را با نیاز همان بخش هماهنگ سازد. در چنین مدلی، مشتری امکان خرید پیدا میکند، پذیرنده سریعتر به وجه خود میرسد، تولیدکننده و توزیعکننده نقدینگی لازم را به دست میآورند و بانک یا صندوق نیز میتواند منابع خود را در یک چرخه مشخص و قابلمدیریت قرار دهد.»
جمعبندی مباحث پنل نشان میدهد که آینده قرضالحسنه، صرفاً در افزایش حجم وامهای پرداختی نیست؛ بلکه در تبدیل آن به اعتبار هدفمند، دیجیتال، تکرارشونده و قابلمدیریت است. تحقق این هدف به همکاری میان بانکها، پلتفرمهای فینتکی، شبکه پرداخت، شرکتهای اعتبارسنجی و پذیرندگان نیاز دارد.





نظر شما چیست؟